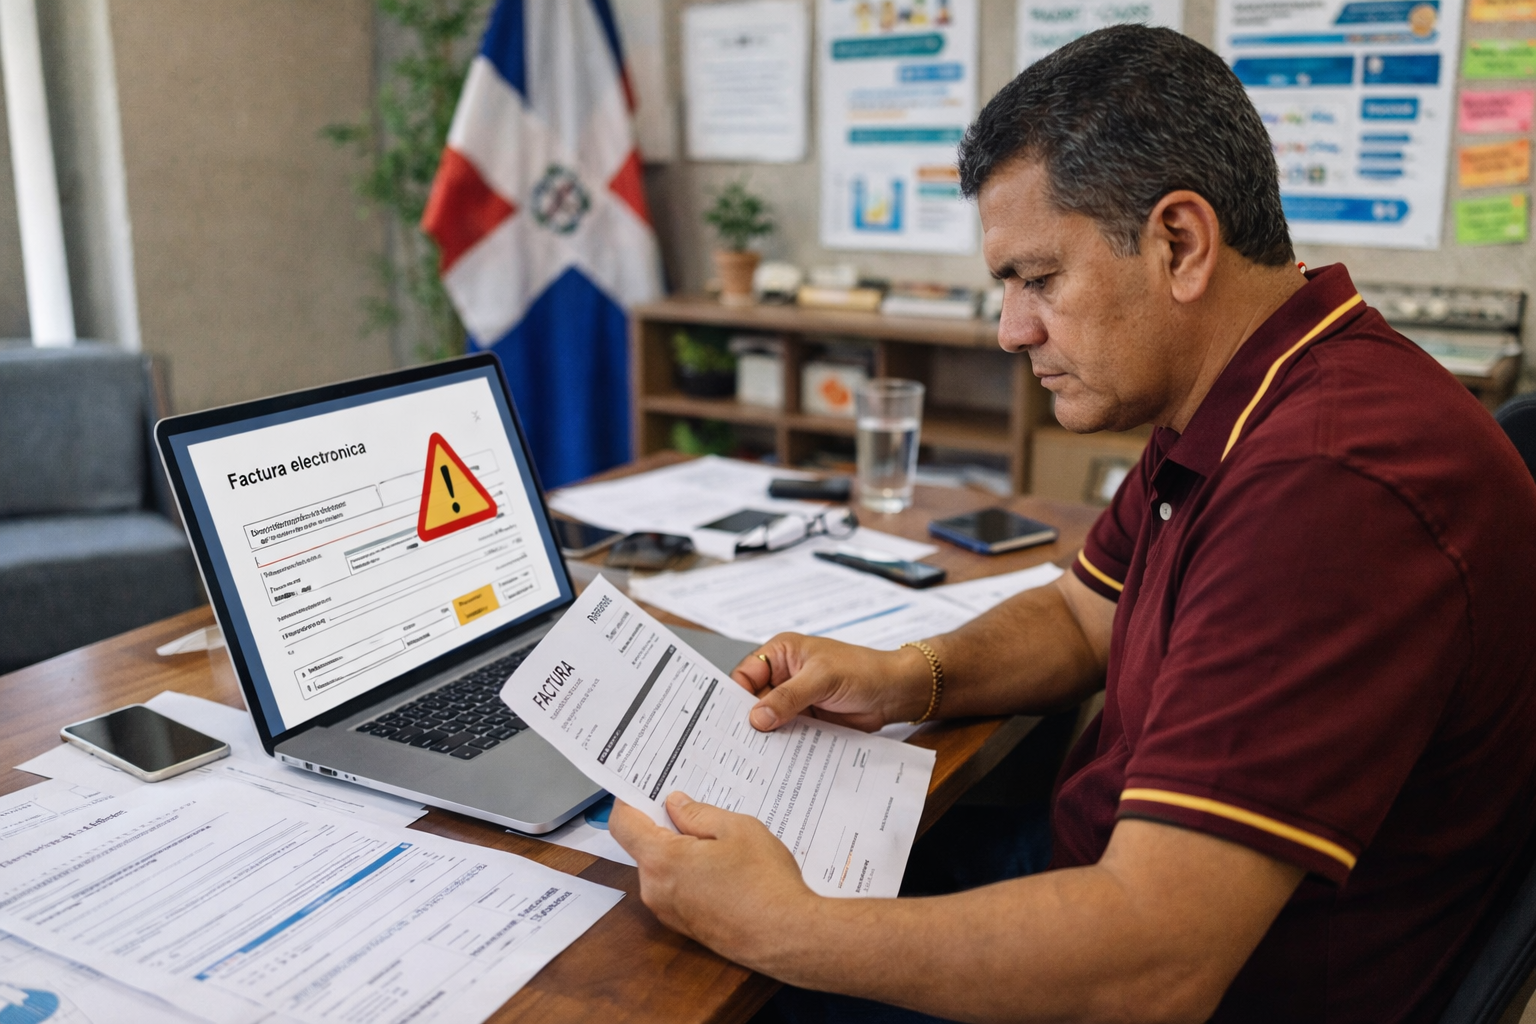
¿Sigue el negocio emitiendo facturas de crédito fiscal con secuencias tipo B? Si es Gran Contribuyente Local o Mediano, ese esquema termina el 31 de octubre de 2026.
La factura electrónica obligatoria para empresas medianas rige desde el 1 de noviembre de 2026: desde esa fecha, los Grandes Contribuyentes Locales y Medianos deben emitir sus operaciones ordinarias exclusivamente con comprobantes fiscales electrónicos (e-CF) tipo E.
Las secuencias tipo B solo son válidas hasta el 31 de octubre de 2026, salvo contingencia declarada conforme al Reglamento 587-24, según el Aviso 14-26 de la DGII. Un negocio que todavía dependa de facturas tipo B o no haya completado su habilitación como emisor electrónico puede ver interrumpidas sus ventas, cobros y entrega de comprobantes.
A continuación se explica qué cambia, a quiénes aplica, qué e-CF reemplaza a cada comprobante B y qué conviene revisar antes de la fecha.
Activa tu facturación electrónica y gana:
tranquilidad, tiempo, control, orden y claridad
Plazo de la DGII para pequeñas y microempresas: 15 de noviembre de 2026
¿Qué cambia para Grandes Locales y Medianos desde el 1 de noviembre de 2026?
La DGII estableció que los contribuyentes clasificados como Grandes Locales y Medianos deben emitir exclusivamente e-CF tipo E en sus operaciones ordinarias a partir del 1 de noviembre de 2026.
No se trata de una nueva prórroga. Para este grupo, el plazo original de implementación era el 15 de mayo de 2025 y se extendió hasta el 15 de noviembre de 2025 para quienes estaban en proceso de habilitación (Aviso 12-25). Lo que ocurre en noviembre de 2026 es el fin de la validez ordinaria de las secuencias no electrónicas tipo B.
| Momento | Qué significa para la empresa |
|---|---|
| Hasta el 31 de octubre de 2026 | Las secuencias tipo B siguen siendo válidas para operaciones ordinarias de los contribuyentes alcanzados. |
| Desde el 1 de noviembre de 2026 | Las operaciones ordinarias deben emitirse con e-CF tipo E. |
| Desde el 1 de noviembre, con contingencia declarada | Una secuencia tipo B solo puede utilizarse bajo una contingencia declarada y sus condiciones aplicables. |
⚠️ Nota importante
Según el Aviso 14-26 de la DGII, firmado el 26 de agosto de 2026, las secuencias tipo B solo serán válidas hasta el 31 de octubre de 2026. Después de esa fecha únicamente pueden usarse en casos de declaratoria de contingencia, bajo las condiciones del capítulo IX del Reglamento 587-24 (artículo 55).
¿A qué empresas aplica esta emisión exclusiva de e-CF?
La medida aplica a los contribuyentes que la DGII clasifica como:
- Grandes Contribuyentes Locales.
- Medianos Contribuyentes.
La clasificación oficial no debe determinarse únicamente con el número de empleados, las ventas o una estimación interna. La DGII publica el listado de Grandes Contribuyentes Locales y Medianos obligados a implementar facturación electrónica, con el RNC, la clasificación y el plazo asignado a cada empresa. Ese listado, junto con una validación directa ante la DGII, es la referencia para confirmar si la empresa está incluida.

Los Grandes Contribuyentes Nacionales pertenecen a una etapa anterior del calendario: sus secuencias tipo B vencieron el 31 de diciembre de 2025 (Aviso 25-25). Los Pequeños, Micros y No Clasificados tienen otra fecha: recibieron una prórroga automática de seis meses (Aviso 06-26) que, contada desde el 15 de mayo de 2026, llega hasta el 15 de noviembre de 2026.
Por eso este artículo no sustituye la guía general de obligatoriedad de factura electrónica ni el análisis de fechas límite para otros contribuyentes.
Te puede interesar 👉 Facturación electrónica obligatoria en República Dominicana: a quién aplica, para cuándo y cómo cumplir
¿Qué e-CF reemplaza a cada comprobante tipo B?
Al pasar de secuencias B a secuencias E, cada tipo de comprobante tiene su equivalente electrónico. El negocio solo necesita solicitar y configurar los tipos que realmente utiliza. Esta tabla comparativa lo resume 👇
| Comprobante tipo B (NCF) | e-CF equivalente | Uso típico |
|---|---|---|
| B01 · Factura de Crédito Fiscal | E31 · Factura de Crédito Fiscal Electrónica | Ventas a contribuyentes que sustentan costos, gastos y crédito fiscal. |
| B02 · Factura de Consumo | E32 · Factura de Consumo Electrónica | Ventas a consumidores finales. |
| B03 · Nota de Débito | E33 · Nota de Débito Electrónica | Ajustes que aumentan el valor de un comprobante ya emitido. |
| B04 · Nota de Crédito | E34 · Nota de Crédito Electrónica | Devoluciones, descuentos o anulaciones sobre un comprobante emitido. |
| B11 · Comprobante de Compras | E41 · Comprobante Electrónico de Compras | Compras a proveedores que no emiten comprobante fiscal. |
| B13 · Comprobante para Gastos Menores | E43 · Comprobante Electrónico para Gastos Menores | Gastos menores sin comprobante del proveedor. |
| B14 · Comprobante para Regímenes Especiales | E44 · Comprobante Electrónico para Regímenes Especiales | Operaciones con entidades bajo regímenes especiales. |
| B15 · Comprobante Gubernamental | E45 · Comprobante Electrónico Gubernamental | Ventas a instituciones del Estado. |
| B16 · Comprobante para Exportaciones | E46 · Comprobante Electrónico para Exportaciones | Ventas al exterior. |
| B17 · Comprobante para Pagos al Exterior | E47 · Comprobante Electrónico para Pagos al Exterior | Pagos a beneficiarios en el exterior. |
Los nombres oficiales provienen del Informe Técnico e-CF v1.0 de la DGII (sección 6.1) y de la Guía del Contribuyente n.º 5.
La equivalencia entre cada comprobante B y su e-CF se establece por tipo de operación y denominación oficial, y la Norma General 01-2020 (art. 4) reconoce la equivalencia de los e-CF con los comprobantes fiscales tradicionales.
¿Qué impacto puede tener no habilitarse como emisor de e-CF?
Para una empresa mediana, no estar habilitada no es solo un pendiente administrativo. Puede convertirse en un problema operativo cuando el sistema siga seleccionando comprobantes tipo B después de que termine su validez ordinaria.
Ventas
El equipo puede quedar sin una ruta regular para emitir comprobantes a clientes.
Cobros
Una factura que no cumple con el esquema aplicable puede retrasar la aceptación o conciliación de la operación.
Contabilidad
Los documentos emitidos, recibidos y anulados deben mantenerse alineados con el sistema contable.
Servicio al cliente
La empresa puede tener que explicar retrasos o cambios en la entrega de comprobantes.
Cumplimiento
Emitir sin observar la obligación de factura electrónica puede exponer al contribuyente al régimen de infracciones de la Ley 32-23.
La consecuencia exacta depende de los hechos y del procedimiento aplicable. No debe asumirse que una sanción, cierre o bloqueo ocurre automáticamente en todos los casos.
⚠️ Nota importante
La inobservancia del uso de factura electrónica es una infracción tipificada en el artículo 26 (numeral 1) de la Ley 32-23. El artículo 27 la remite a las sanciones del artículo 257 del Código Tributario, que prevé multa de 5 a 30 salarios mínimos y sanciones accesorias. El Aviso 14-26 recuerda que el no uso exclusivo de e-CF por parte de Grandes Locales y Medianos encuadra en ese régimen.
📖 Ley 32-23 (arts. 26 a 29) · Código Tributario, Ley 11-92 (art. 257)
¿Cómo cambia la operación según el sector de la empresa?
El cambio normativo es el mismo, pero el riesgo operativo se manifiesta de forma distinta según el tipo de negocio. Esta es la revisión que conviene hacer antes del 31 de octubre:
| Sector | Qué revisar antes del cambio |
|---|---|
| Comercio y retail | Que cajas, vendedores, sucursales y canales de venta puedan emitir e-CF tipo E sin cambiar manualmente la secuencia. |
| Restaurantes y cafeterías | Que los puntos de venta, domicilios, consumos y notas de crédito estén conectados con el flujo de emisión electrónica. |
| Ferreterías y distribuidoras | Que inventario, ventas a crédito, devoluciones y facturación a clientes recurrentes compartan la misma información. |
| Servicios profesionales | Que el certificado digital, los datos del receptor y la emisión desde la oficina o en movilidad estén listos. |
| Manufactura y logística | Que las integraciones, sucursales, documentos de despacho y operaciones con múltiples receptores no dependan de una secuencia B. |
Este enfoque por sectores es importante porque habilitarse no consiste únicamente en activar una función. También implica comprobar que las personas, procesos y sistemas que participan en la facturación puedan operar con e-CF de forma continua.
Checklist para preparar la empresa antes del 31 de octubre
✅ Confirmar en el listado oficial de la DGII si la empresa está clasificada como Grande Local o Mediana.
✅ Verificar que la empresa tenga RNC activo y los datos del representante actualizados.
✅ Revisar el certificado digital y definir quién será responsable de firmar los comprobantes.
✅ Completar las pruebas y la habilitación como emisor electrónico.
✅ Solicitar y configurar las secuencias e-CF tipo E que correspondan a la operación (ver tabla de equivalencias B a E).
✅ Revisar sucursales, puntos de venta, usuarios, integraciones y sistemas de inventario.
✅ Hacer pruebas con los tipos de comprobantes que realmente utiliza la empresa.
✅ Documentar el procedimiento para una contingencia declarada.
✅ Capacitar a las personas que venden, facturan, cobran y registran operaciones.
El proceso de habilitación paso a paso está en la guía sobre cómo habilitarse como facturador electrónico ante la DGII. Este artículo se concentra en el cambio operativo y en las decisiones que debe tomar la empresa.
Profundiza en este tema 👉 Certificado digital para facturación electrónica en República Dominicana: requisitos, costos y cómo obtenerlo gratis
Alegra Facturación Electrónica: una forma de preparar la operación
Si la empresa está obligada y todavía no tiene una operación estable para emitir e-CF, necesita una herramienta que conecte la emisión con el trabajo diario de ventas, clientes y contabilidad.
Con Alegra Facturación Electrónica se pueden emitir comprobantes electrónicos, organizar la información de clientes y mantener la facturación integrada con la gestión del negocio. Así, el equipo se prepara con pruebas y procesos claros antes de depender exclusivamente de las secuencias tipo E.
La elección del sistema debe considerar el sector y el volumen de operaciones. Una distribuidora necesita controlar clientes recurrentes e inventario; un restaurante debe cuidar sus puntos de venta; una empresa de servicios debe priorizar los datos del receptor, la firma y la continuidad de emisión.
Lo esencial antes del 31 de octubre
El 1 de noviembre de 2026 comienza la emisión exclusiva de e-CF tipo E para Grandes Locales y Medianos. El 31 de octubre es el último día de uso ordinario de las secuencias tipo B para este grupo. Si la empresa todavía no está habilitada, conviene revisar ahora la clasificación, el certificado, las secuencias, las integraciones y la capacitación del equipo.
La facturación electrónica no debe tratarse como un cambio aislado del área contable. Para que la operación continúe, ventas, cobros, inventario y contabilidad deben trabajar con el mismo flujo de emisión.
Preguntas frecuentes
¿Desde cuándo deben las empresas medianas emitir solo e-CF?
Desde el 1 de noviembre de 2026. Las secuencias tipo B son válidas hasta el 31 de octubre de 2026, salvo contingencia declarada (Aviso 14-26 de la DGII).
¿Qué pasa si una empresa mediana emite un comprobante tipo B después del 31 de octubre?
Fuera de una contingencia declarada, constituye inobservancia del uso de factura electrónica, una infracción de la Ley 32-23 (art. 26) que se sanciona conforme al artículo 27 de esa ley y al artículo 257 del Código Tributario.
¿Cómo saber si una empresa es Grande Local o Mediana?
La DGII publica el listado de Grandes Contribuyentes Locales y Medianos obligados a implementar facturación electrónica, con RNC, clasificación y plazo. La clasificación no se determina por número de empleados ni por ventas estimadas.
¿Las empresas pequeñas y micro también deben emitir solo e-CF el 1 de noviembre?
No. Los Pequeños, Micros y No Clasificados recibieron una prórroga automática de seis meses (Aviso 06-26) que, contada desde el 15 de mayo de 2026, llega hasta el 15 de noviembre de 2026.
¿Qué e-CF reemplaza a la factura de crédito fiscal (B01)?
El E31, Factura de Crédito Fiscal Electrónica. La factura de consumo (B02) se reemplaza con el E32, las notas de débito y crédito con el E33 y el E34.
¿Se necesita un certificado digital para emitir e-CF?
Sí. Los comprobantes se firman electrónicamente, por lo que la empresa debe definir quién firma y mantener vigente su certificado digital.